三个方向放在一起看,不打分,只列事实:
| 中性 | 做多 | 做空 | |
|---|---|---|---|
| 开网时有没有仓位 | 没有 | 可选创建时市价建多仓 | 可选创建时市价建空仓 |
| 先买还是先卖 | 看行情,可能先买也可能先卖 | 先买后卖 | 先卖后买 |
| 在什么行情下亏 | 任一方向单边走远 | 单边下跌 | 单边上涨 |
| 表单上要盯的强平价格 | 多头、空头两行都要看 | 多头头寸那一行 | 空头头寸那一行 |
| 和现货网格比 | 现货没有对应的做法 | 和现货网格最像,多了杠杆 | 现货网格做不到 |
选方向,其实是在选你承担哪一边的单边风险。三个方向都不能免掉风险:做多怕一路跌,做空怕一路涨,中性怕任何一边走远。区别只在亏的是哪一边。
合约网格用保证金加杠杆交易。价格朝仓位相反的方向走得够远,仓位会被强制平仓,你投进这个网格的保证金可能全部亏光;在全仓模式下,一个网格被强平,共用保证金的其他仓位也会被一起平掉。币安自己的风险提示写的是:剧烈的价格波动可能导致全部保证金余额被强制平仓。本站不建议为了放大网格收益去加杠杆,下面的算例会说明原因。
三个方向开网时各挂什么单
中性。 开网时不建仓,在现价上方挂卖单、下方挂买单,离现价最近的那条线不挂。官方举的例子是区间 20,000 到 45,000、5 格,格线 20,000、25,000、30,000、35,000、40,000、45,000,开网时在 40,000 和 45,000 挂卖单,在 30,000、25,000、20,000 挂买单,35,000 这条线空着。之后价格先往哪边走,第一笔成交就在哪边建仓:先涨,卖单成交,开出空仓;先跌,买单成交,开出多仓。
做多。 勾选「创建时市价建仓」的话,网格只在现价上方挂买单,这些买单价格高于现价,会在接近现价的位置立刻成交,形成初始多头仓位;成交的买单随后换成上一条线的卖单。之后价格往下,下方的买单一张张成交,多仓越来越大。
做空。 和做多反过来:只在现价下方挂卖单,立刻成交形成初始空头仓位;之后价格往上,上方的卖单一张张成交,空仓越来越大。
不勾「创建时市价建仓」,做多和做空网格开网时都不建仓,表现和中性网格类似,挂单数量会少于你设的格数。
还有一处要提醒:币安《什么是多头/空头网格交易》中文页里有一句写成「在空头网格开立多头仓位」,是笔误;《合约网格交易简介》的写法是在多头网格开多头仓位、在空头网格开空头仓位,按后者理解。
什么行情下亏:同一个区间,三个方向各粗算一遍
下面是粗算,用来看清方向和杠杆的作用,不是币安的强平公式。
假设:某个 U 本位永续合约现价 100.2 USDT;区间 90 到 110,10 格,等差,格线 90、92 … 110;每格 0.9 个;投入保证金 100 USDT,杠杆 10x。不计手续费、资金费用和网格利润,也不计维持保证金。
做多,价格一路跌。 开网时现价以上 102、104、106、108 四条线的买单按约 100.2 成交,建出初始多仓;价格往下,100、98、96、94、92、90 六张买单陆续成交。全部成交后持有 10 份、共 9 个,均价(4 × 100.2 + 100 + 98 + 96 + 94 + 92 + 90)÷ 10 = 97.08。价格每再跌 1 USDT,亏 9 USDT。跌到约 97.08 − 100 ÷ 9 ≈ 85.97,亏损就等于全部 100 USDT 保证金。
做空,价格一路涨。 开网时现价以下 92 到 100 五条线的卖单按约 100.2 成交,建出初始空仓;价格往上,102 到 110 五张卖单陆续成交。全部成交后空 9 个,均价 103.1。涨到约 103.1 + 100 ÷ 9 ≈ 114.21,保证金亏完。
中性,任一方向走远。 往下走,98 到 90 五张买单成交,多 4.5 个、均价 94,跌到约 71.78 保证金亏完;往上走,102 到 110 五张卖单成交,空 4.5 个、均价 106,涨到约 128.22 亏完。中性离两条线都更远,是因为它在任一方向上都只累积了一半的仓位,不是因为它没有风险。
把杠杆从 10x 降到 2x,保证金还是 100 USDT,每格数量相应变成 0.18 个:做多那条「亏完线」从 85.97 降到约 41.52,做空那条从 114.21 升到约 158.66。
| 方向 | 10x 粗算亏完保证金的价格 | 2x 粗算亏完保证金的价格 | 离现价 100.2 |
|---|---|---|---|
| 做多 | 约 85.97 | 约 41.52 | 10x 时只差约 14% |
| 做空 | 约 114.21 | 约 158.66 | 10x 时只差约 14% |
| 中性 | 约 71.78 / 128.22 | 跌到 0 也亏不完 / 约 217.11 | 10x 时差约 28% |
真实的强平会比这张表来得更早:合约要求保证金余额高于维持保证金,跌不到「亏完」那一步就会被强平,手续费和资金费用也会再往前推一点。10x 时,做多网格的「亏完线」85.97 离区间下限 90 只有约 4 USDT,真实强平还在它上方;也就是说,区间设得再合理,价格跌出下限后没走多远,网格就没了。现货网格在同样的位置,只是停止挂单、拿着币浮亏。
预估强平价格在表单哪一行,按什么算
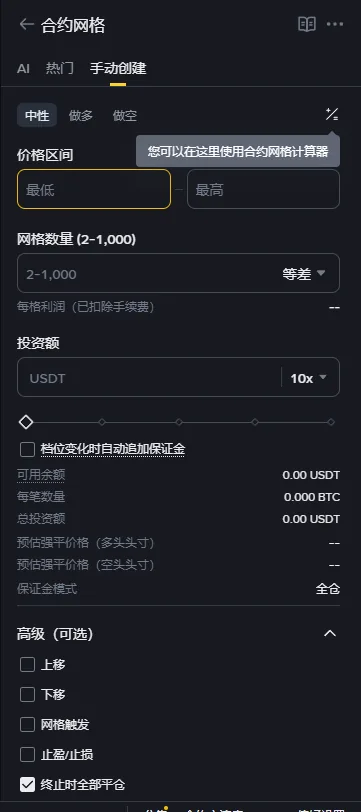
表单从上往下:方向标签、价格区间、网格数量(2-1,000)和等差 / 等比、投资额和杠杆(默认显示 10x)、「档位变化时自动追加保证金」,再往下是可用余额、每笔数量、总投资额、两行预估强平价格、保证金模式。表单右上角还有一个合约网格计算器的入口。
这两行强平价格的算法,2026 年 6 月 4 日改过一次。官方说明是:做多网格假设所有未成交的买单都已成交,再算多头持仓的预估强平价格;做空网格假设所有未成交的卖单都已成交;中性网格两边各按同样的方法算一次。所以它是按「最坏情况下仓位最大的时候」算的,比你真实仓位此刻的强平价格更保守。这正是上面粗算的思路:看全部买单或卖单成交以后会怎样。
网格跑起来以后,详情里还有一个「机器人风险率」,等于保证金余额除以占用保证金。官方说比率越低风险越高,低于 1.0 网格就会过期。它和强平价格是同一件事的两种读法,盯一个就够,但官方也提醒,极端行情下显示的风险率可能和网格的真实状态有出入。
读这两行数字时,有一个简单的检查:把强平价格和你的区间下限、上限放在一起看。做多网格的多头强平价格如果离下限很近,说明价格只要跌出区间一小段,这个网格就会被强平。这时该调低杠杆或者减少投资额,而不是指望价格不跌出去。
杠杆、全仓逐仓和「档位变化时自动追加保证金」
杠杆。 合约网格的杠杆和合约账户分开设置,改合约账户的杠杆不影响网格;最大杠杆与合约交易相同,按交易对不同。官方的式子是「投资额 = 初始投资额 / 杠杆倍数」「总投资额 = 初始保证金 * 杠杆倍数」:投资额填 100 USDT、10x,总投资额就是 1,000 USDT,网格按 1,000 USDT 的规模下单,亏损也按这个规模算。
杠杆放大的是仓位,不是格子的利润率。每格扣完手续费的净利率只和格线、费率有关,10x 下每一对挣的 USDT 是 1x 的十倍,亏的时候也是十倍。只是想让网格每天多成交几对,就把杠杆拉高,等于用十倍的单边风险去换十倍的格子钱。本站的取舍:想要的只是区间里低买高卖、手里本来就打算持币的,用现货网格就够了,它没有强平;非用合约网格不可的,杠杆从低往上试,每调一档看一眼两行强平价格离区间有多远。
全仓和逐仓。 表单上显示的保证金模式是全仓。全仓模式下所有仓位共用保证金余额,同一个交易对只能有一个全仓网格,一个网格被强平,所有共用保证金的仓位都会被平掉;逐仓模式下每个网格有自己的保证金,被强平时对其他仓位的影响小。U 本位合约网格两种都支持,币本位合约网格只支持全仓。
档位变化时自动追加保证金。 币安会调整交易对的杠杆档位。官方举的例子:某交易对最高杠杆从 75 倍下调到 70 倍,杠杆设在 71 到 75 倍之间的运行中网格,一下新订单就会被终止。勾了这个选项,档位下调时系统会自动从 U 本位合约账户划入需要的保证金,让网格继续跑;代价是可能拉低合约账户的保证金比率,影响你在合约账户里的其他仓位。它只在杠杆档位下调时起作用,保证金不足时不会帮你自动补。
手续费和资金:从合约账户出,BNB 抵扣只有 10%
资金来源和现货网格不同。合约网格开网时,系统自动把所需资金从你的 U 本位或币本位合约账户转进交易机器人账户;统一账户模式下,表单显示的是现货账户的可用余额,从现货账户转。普通账户模式的用户要先把 USDT 划到 U 本位合约账户。币安正在把资金账户里的加密资产分批迁到现货账户(2026 年 9 月 29 日开始,预计 2027 年 1 月前完成),所以划转的起点通常是现货账户。
手续费按合约交易的费率和资金费用收。U 本位合约普通用户挂单 0.0200%、吃单 0.0500%,用 BNB 抵扣按 9 折是 0.0180% 和 0.0450%(费率以币安费率页实时显示为准)。合约机器人用 BNB 付手续费只有 10% 折扣(现货机器人是 25%),而且是先按全额扣,再把折扣退到 U 本位合约账户,前提是那里有足够的 BNB。
每格利润的扣费方式也和现货不同:现货网格页面按默认 0.1% 扣,合约网格按你当前的挂单费率扣。举例:98 到 100 这一格,现货按 0.1% 算净利约 1.84%,合约按挂单 0.02% 算约 2.00%。网格挂的是限价单,一般按挂单费率算;勾了创建时市价建仓,建仓那一笔是市价单。总收益里还要算上资金费用,官方的式子是「总收益 = 已实现盈亏 + 未实现盈亏 + 资金费用」,持仓越大、拿得越久,资金费用的影响越明显。想换个费率算每格利润,可以在每格利润计算器里把手续费那一栏改成 0.02。
方向、强平价格算法、档位调整和终止平仓的规则,均出自合约网格交易简介(2026 年 10 月核对)
怎么停:止盈止损、终止时全部平仓和被动过期
价格跑出区间。 合约网格在价格超过最高或最低格线后,不再继续开仓,但已有的仓位还在,强平风险也还在。这和现货网格跌出下限后「拿着币等」完全不是一回事,现货网格跑出区间后可以怎么处理,见跌破区间以后的分流。U 本位合约网格有上移和下移,可以让区间跟着价格挪;运行中还能修改区间和格数,但修改时系统会先终止当前网格再按新参数建,建失败的话旧网格就保持终止。币本位合约网格创建后不能改这些参数。
止盈止损。 有三种触发方式:按价格、按盈亏、按收益率。按价格时,中性网格叫终止最高价和终止最低价;做多网格的上面那个是止盈、下面是止损;做空网格反过来。
终止时全部平仓。 表单高级选项里排在末尾的一项,截图里是默认勾着的。勾着,网格终止时与它相关的仓位按市价平掉;不勾,仓位保留,你要自己手动平。不管勾没勾,未成交的网格挂单都会被取消。因止盈止损触发的终止另有一个开关「止盈止损终止时全部平仓」,两者分开设置。有一页较旧的帮助说明写的是网格终止时仓位一律平仓,以 2026 年 8 月更新的《合约网格交易简介》为准。
被动过期。 官方列出的原因包括:仓位被强平、合约账户余额不足、超出当前杠杆下允许的最大名义价值、杠杆档位下调、交易对下架、下单失败等。其中「超出最大名义价值」容易被忽略:价格大涨时仓位名义价值跟着变大,超过当前杠杆档位的上限,网格就会失效,跟你是赚是亏无关。
停下来以后钱回哪里。 网格终止后约 30 秒,系统计算可转出的资产,从交易机器人账户转回 U 本位或币本位合约账户,不是回现货账户。全仓模式有一个例外要知道:同一个全仓策略账户里还有别的合约网格在跑时,结束一个网格,如果此刻可划转金额是 0,钱暂时不会转回来,等这个账户里没有运行中的合约网格了,才会全部自动转回。终止时选了保留仓位的,仓位在【运行中】标签下能看到,可以用市价单或限价单自己平。
做多、做空、中性的选择,归根到底是同一个问题:价格单边走出去时,你能承受哪一边。答不上来,就先回到网格的基本原理,用现货网格把一买一卖的账算熟,再考虑加不加杠杆。
关于合约网格方向和强平的问题
合约网格选中性是不是就不会亏?
会亏。中性只是开网时不建仓。价格往下走,买单成交,累积多头仓位;价格往上走,卖单成交,累积空头仓位。哪边走得远,哪边就亏,所以创建表单上有多头和空头两个预估强平价格。
合约网格的强平价格在哪里看?
创建表单投资额下方有「预估强平价格(多头头寸)」和「预估强平价格(空头头寸)」两行,运行中的网格详情里也有强平价格和机器人风险率。2026 年 6 月 4 日起,U 本位合约网格的预估强平价格按所有网格订单都成交后的情形计算,比真实仓位的强平价格更保守。
合约网格的杠杆最高能开多少?
官方只写了合约网格的最大杠杆与合约交易相同,各交易对不一样,没有单独的数字。表单上默认显示 10x。币安下调某个交易对的杠杆上限时,杠杆设在新上限以上的运行中网格会被终止。
终止合约网格时仓位会自动平掉吗?
看你有没有勾选终止时全部平仓。勾了,网格终止时相关仓位按市价平掉;没勾,仓位保留,要自己手动平。不管勾没勾,未成交的网格挂单都会被取消。止盈止损触发的终止另有一个单独的开关。